

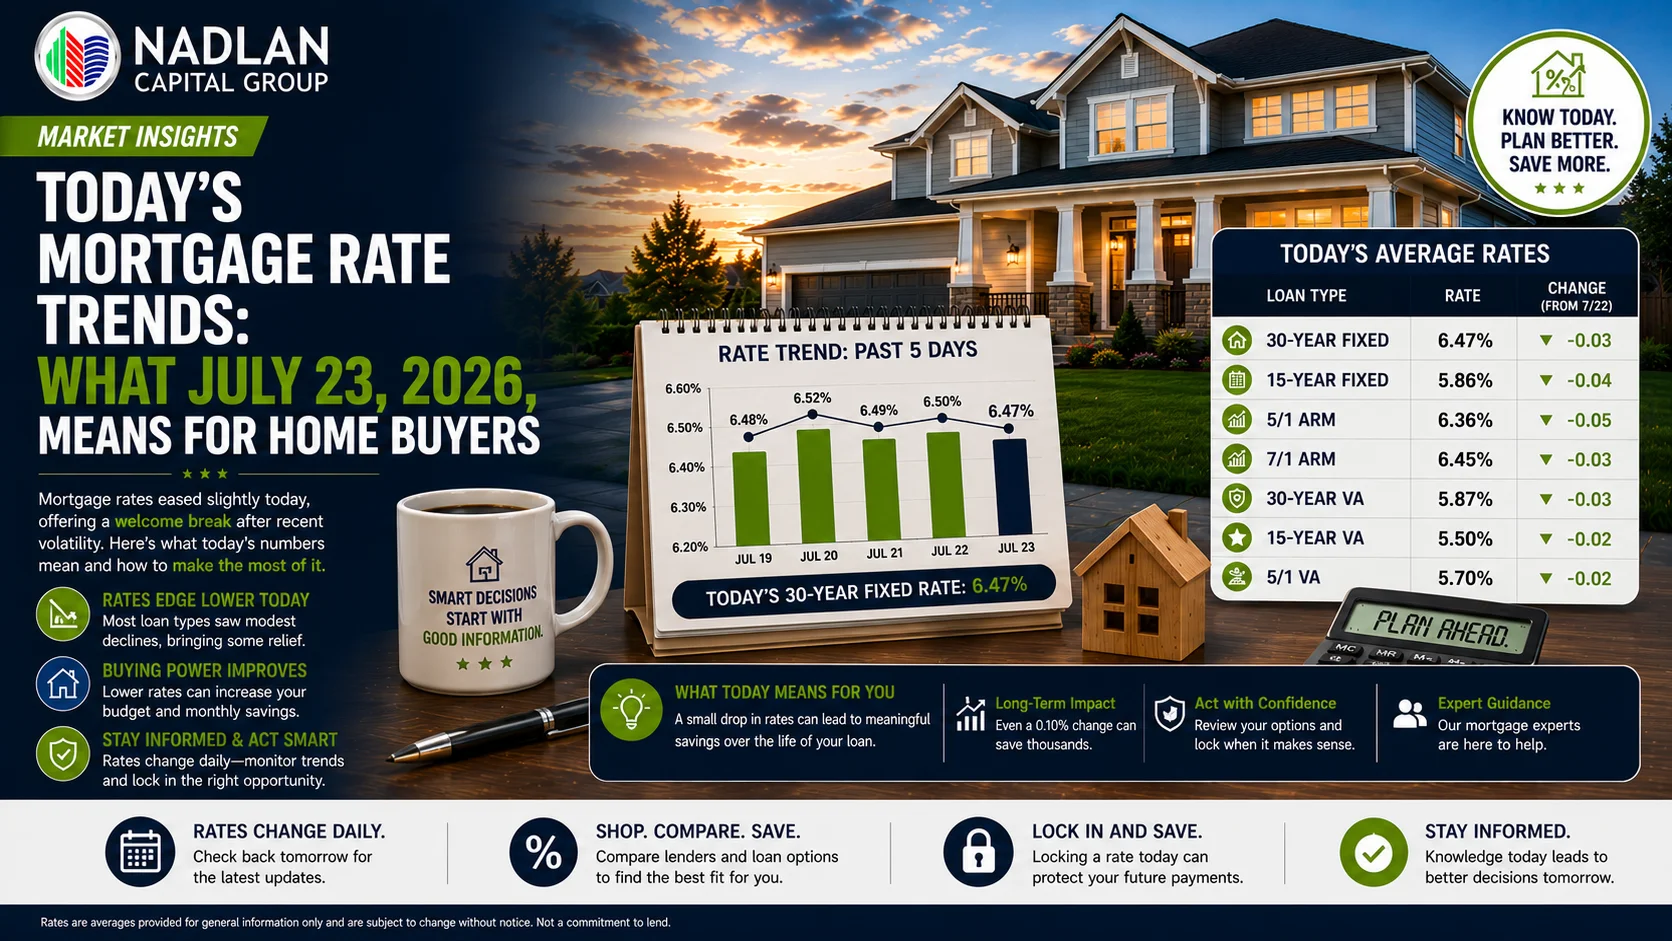
Die Hypothekenzinsen haben sich heute, am 23. Juli 2026, erneut verändert. Die kleinen, aber wichtigen Änderungen könnten sich auf Ihren nächsten Hauskauf oder Ihre Umschuldung auswirken. Laut den neuesten Daten des Hypothekenmarktplatzes Zillow ist der durchschnittliche Zinssatz für 30-jährige Festzinsdarlehen leicht gesunken, während sich die Zinssätze für 15-jährige Festzinsdarlehen und 5/1-ARM-Darlehen unterschiedlich entwickeln. Wenn Sie die aktuellen Hypothekenzinsen verstehen , können Sie fundiertere Entscheidungen hinsichtlich Ihrer monatlichen Raten und langfristigen Kosten treffen. Im Folgenden erläutern wir Ihnen, was die heutigen Zahlen für Sie bedeuten.
Aktuelle Hypothekenzinsen für den 23. Juli 2026
Übersicht der Kaufpreise
Die heutigen Zahlen des Zillow-Hypothekenmarktplatzes zeigen, dass der Zinssatz für 30-jährige Festzinsdarlehen bei 6.514 % liegt, ein Rückgang um 4.4 Basispunkte gegenüber gestern. Diese geringe Senkung mag zunächst unbedeutend erscheinen, doch selbst kleine Zinsänderungen können sich auf Ihre monatlichen Raten und die gesamten Zinszahlungen über die Laufzeit Ihres Darlehens auswirken.
Der Zinssatz für 15-jährige Festzinsdarlehen liegt aktuell bei 5.826 %, während die Zinssätze für 5/1-ARM-Darlehen auf 6.336 % gesunken sind. Für diejenigen, die VA-Darlehen in Betracht ziehen, liegen die Zinssätze für 30-jährige VA-Darlehen bei 5.998 % und bieten damit ein günstigeres Angebot als herkömmliche Darlehen.
Hier ist die vollständige Aufschlüsselung der aktuellen Hypothekenzinsen:
-
30 Jahre fest: 6.514 %
-
20 Jahre fest: 6.385 %
-
15 Jahre fest: 5.826 %
-
5/1 ARM: 6.336 %
-
7/1 ARM: 6.271 %
Refinanzierungssätze heute
Wenn Sie über eine Umschuldung nachdenken, sind die Umschuldungszinsen in einigen Kategorien etwas niedriger als die Kaufzinsen. Der Zinssatz für eine 30-jährige Festzinsumschuldung liegt bei 6.451 %, während der Zinssatz für eine 15-jährige Festzinsumschuldung bei 5.749 % liegt.
Die VA-Hypothekenzinsen für Refinanzierungen bleiben wettbewerbsfähig, wobei die 30-jährige VA-Refinanzierung bei 5.812 % und die 15-jährige VA-Refinanzierung bei 5.612 % liegt.
Was diese Tarife für Ihr Budget bedeuten
Kommen wir zu konkreten Zahlen. Mit einem Hypothekenrechner können Sie sehen, wie sich diese Zinssätze auf Ihre monatlichen Kosten auswirken. Für ein Haus im Wert von 425,000 US-Dollar mit einer Anzahlung von 20 % ergeben sich bei den heutigen Zinssätzen monatliche Raten inklusive Steuern und Versicherung von etwa 2,673 US-Dollar.
Die monatliche Rate setzt sich aus Tilgung, Zinsen, Grundsteuer und Wohngebäudeversicherung zusammen. Der Hypothekenrechner ist beim Hauskauf Ihr bester Freund, denn er zeigt Ihnen realistisch an, was Sie tatsächlich monatlich zahlen werden.
Auswahl zwischen festen und variablen Zinssätzen
Die Wahl zwischen einem 30-jährigen Festzinsdarlehen und einem 5/1-ARM-Darlehen hängt von Ihren Plänen ab. Wenn Sie über Jahrzehnte an einem Ort bleiben, ist die Stabilität eines Festzinses sinnvoll. Ihr Zinssatz bleibt 30 Jahre lang unverändert. Keine Überraschungen, keine Anpassungen.
Bei einem 5/1-ARM-Darlehen erhalten Sie fünf Jahre lang einen niedrigeren Anfangszins. Danach wird Ihr Zinssatz jährlich an die Marktlage angepasst. Dies kann vorteilhaft sein, wenn Sie planen, vor Beginn der Anpassungsphase zu verkaufen oder umzuschulden. Sie sollten sich jedoch einer gewissen Unsicherheit bewusst sein.
Die Entscheidung zwischen 30 Jahren und 15 Jahren
Hier liegt für viele Käufer das Problem. Die 15-jährige Festzinsfinanzierung bietet einen niedrigeren Zinssatz (5.826 % gegenüber 6.514 % bei der 30-jährigen Laufzeit), und Sie zahlen insgesamt deutlich weniger Zinsen. Ihre monatlichen Raten sind jedoch höher, da Sie den Kredit in der Hälfte der Zeit abzahlen.
Die 30-jährige Laufzeit verschafft Ihnen mehr finanziellen Spielraum. Ihre monatlichen Raten sind niedriger, was besonders wichtig sein kann, wenn Sie andere Ausgaben decken oder Ersparnisse aufbauen müssen. Der Nachteil ist, dass Sie über die gesamte Laufzeit des Kredits höhere Zinsen zahlen.
Die niedrigsten Hypothekenzinsen finden
Die niedrigsten Hypothekenzinsen zu erhalten, hängt nicht nur vom richtigen Zeitpunkt am Markt ab. Sie haben mehr Einfluss, als Sie vielleicht denken. Kreditgeber berücksichtigen bei der Festlegung Ihres Zinssatzes Ihre Bonität, Ihr Verhältnis von Schulden zu Einkommen und die Höhe Ihrer Anzahlung.
Bevor Sie Ihren Antrag stellen, sollten Sie gegebenenfalls Ihre Bonität verbessern. Tilgen Sie bestehende Schulden. Sparen Sie für eine höhere Anzahlung. Mit diesen Maßnahmen können Sie über die Jahre Tausende von Euro an Zinsen sparen.
Vergleichen Sie außerdem verschiedene Angebote. Beschränken Sie sich nicht auf einen einzigen Kreditgeber. Vergleichen Sie Angebote von Banken, Kreditgenossenschaften und spezialisierten Hypothekenbanken. Die Unterschiede zwischen den Anbietern können erheblich sein.
Besondere Überlegungen für ausländische Investoren
Wer aus dem Ausland in US-Immobilien investiert, kann den Hypothekenprozess schnell überfordern. Man hat es mit ungewohnten Systemen, unterschiedlichen Dokumentationsanforderungen und komplexen Qualifikationskriterien zu tun.
Bei Nadlan Capital Group arbeiten wir täglich mit ausländischen Investoren zusammen. Wir verstehen die besonderen Herausforderungen, vor denen Sie stehen, und begleiten Sie durch den gesamten Prozess. Unsere Kunden schätzen es, einen Partner an ihrer Seite zu haben, der ihre Sprache spricht (im wahrsten Sinne des Wortes) und weiß, wie Finanzierungen strukturiert werden können, die für internationale Käufer geeignet sind.
Ein Kunde aus Israel sagte uns kürzlich: „Ich dachte, eine US-Hypothek zu bekommen, wäre unmöglich, aber die Nadlan Capital Group hat es unkompliziert gemacht. Sie haben mir jeden Schritt erklärt und wettbewerbsfähige Zinssätze für mich gefunden.“
Wann sollte eine Refinanzierung in Betracht gezogen werden?
Sollten Sie umschulden? Das hängt von verschiedenen Faktoren ab. Manche Experten meinen, eine Umschuldung sei sinnvoll, wenn man den Zinssatz um 1 bis 2 Prozentpunkte senken kann. Letztendlich kommt es aber auf Ihren Break-Even-Punkt an.
Berechnen Sie, wie lange es dauert, bis Ihre monatlichen Ersparnisse die Abschlusskosten ausgleichen. Wenn Sie planen, länger als diese Amortisationszeit in dem Haus zu wohnen, kann eine Umschuldung Ihnen Geld sparen.
Die aktuellen Refinanzierungszinsen sind wettbewerbsfähig, insbesondere bei Laufzeiten von 15 Jahren. Wenn Sie sich höhere monatliche Raten leisten können, können Sie durch die Umschuldung eines 30-jährigen Kredits auf einen 15-jährigen Kredit erhebliche Zinsen sparen.
Die nächsten Schritte
Nutzen Sie zunächst einen Hypothekenrechner, um herauszufinden, was Sie sich leisten können. Seien Sie dabei ehrlich in Bezug auf Ihr Budget und berücksichtigen Sie alle Kosten: Tilgung, Zinsen, Steuern, Versicherungen und eventuelle Gebühren der Eigentümergemeinschaft.
Lassen Sie sich dann eine Vorabgenehmigung ausstellen. Das zeigt Verkäufern Ihr ernsthaftes Interesse und hilft Ihnen, genau zu verstehen, für welche Zinssätze Sie sich qualifizieren. Warten Sie nicht, bis Sie das perfekte Haus gefunden haben, um damit zu beginnen.
Ausländische Investoren und alle, die spezielle Hypothekenlösungen benötigen, sollten sich an Experten wenden, die ihre Situation verstehen. Die Nadlan Capital Group bietet individuelle Beratung und Zugang zu Kreditprogrammen, die speziell für internationale Käufer entwickelt wurden.
Die aktuellen Hypothekenzinsen bieten gut vorbereiteten Käufern eine Chance. Ob Sie Ihr erstes Eigenheim erwerben oder Ihr Anlageportfolio erweitern möchten – wer diese Zahlen versteht, ist in einer besseren Verhandlungsposition und kann besser planen.
Denken Sie daran: Der beste Zinssatz ist der, der zu Ihren langfristigen finanziellen Zielen passt. Nehmen Sie sich Zeit, verschiedene Angebote zu vergleichen, Fragen zu stellen und mit Experten zusammenzuarbeiten, die Ihre Interessen im Blick haben.
Häufig gestellte Fragen
Welche Bank bietet derzeit die niedrigsten Hypothekenzinsen an?
Laut aktuellen Umfragen bieten Chase und Citibank wettbewerbsfähige Durchschnittszinssätze. Dennoch sollten Sie Angebote von mehreren Kreditgebern vergleichen, darunter Banken, Kreditgenossenschaften und spezialisierte Hypothekenbanken. Die Zinssätze variieren je nach Ihrer persönlichen Finanzlage, daher muss der niedrigste Zinssatz für einen Kreditnehmer nicht unbedingt auch für einen anderen gelten.
Ist ein Hypothekenzins von 2.75 % im heutigen Markt möglich?
Nein, Zinssätze von 2.75 % sind im Jahr 2026 äußerst selten. Die einzige Möglichkeit, einen so niedrigen Zinssatz zu erhalten, bestünde darin, eine bestehende Hypothek von einem Verkäufer zu übernehmen, der sich seinen Zinssatz in den Jahren 2020 oder 2021 gesichert hat, als die Zinsen historische Tiefstände erreichten. Aktuell liegen die Hypothekenzinsen für die meisten Kreditprodukte deutlich über 5 %.
Zu welchem Zinssatz sollte ich meine Hypothek umschulden?
Viele Experten empfehlen eine Umschuldung, wenn sich der Zinssatz um 1 bis 2 % senken lässt. Die richtige Entscheidung hängt jedoch von Ihrer individuellen Situation ab. Berechnen Sie Ihren Break-Even-Punkt, indem Sie Ihre Abschlusskosten durch Ihre monatlichen Einsparungen teilen. Planen Sie, länger als diesen Break-Even-Zeitraum in dem Haus zu wohnen, ist eine Umschuldung wahrscheinlich finanziell sinnvoll.
Wie funktionieren Hypotheken mit variablem Zinssatz nach der anfänglichen Zinsbindungsfrist?
Bei einem 5/1-ARM bleibt Ihr Zinssatz für die ersten fünf Jahre fest und wird anschließend jährlich für die verbleibende Laufzeit angepasst. Der neue Zinssatz basiert auf einem Referenzindex zuzüglich einer vom Kreditgeber festgelegten Marge. Ihr Zinssatz kann je nach Wirtschaftslage steigen oder fallen, jedoch gibt es bei den meisten ARMs Obergrenzen, die die jährlichen und gesamten Zinssatzänderungen begrenzen.
Können ausländische Investoren in den USA wettbewerbsfähige Hypothekenzinsen erhalten?
Ja, ausländische Investoren können in den USA wettbewerbsfähige Hypothekenzinsen erhalten, allerdings sind für den Prozess andere Unterlagen erforderlich als für inländische Kreditnehmer. Die Zusammenarbeit mit einem auf Hypotheken für ausländische Staatsangehörige spezialisierten Kreditgeber oder Makler hilft Ihnen, die Anforderungen hinsichtlich Bonitätsprüfung, Einkommensnachweis und Anzahlung zu erfüllen. Viele ausländische Investoren finanzieren erfolgreich US-Immobilien zu Zinssätzen, die mit denen inländischer Angebote vergleichbar sind.