

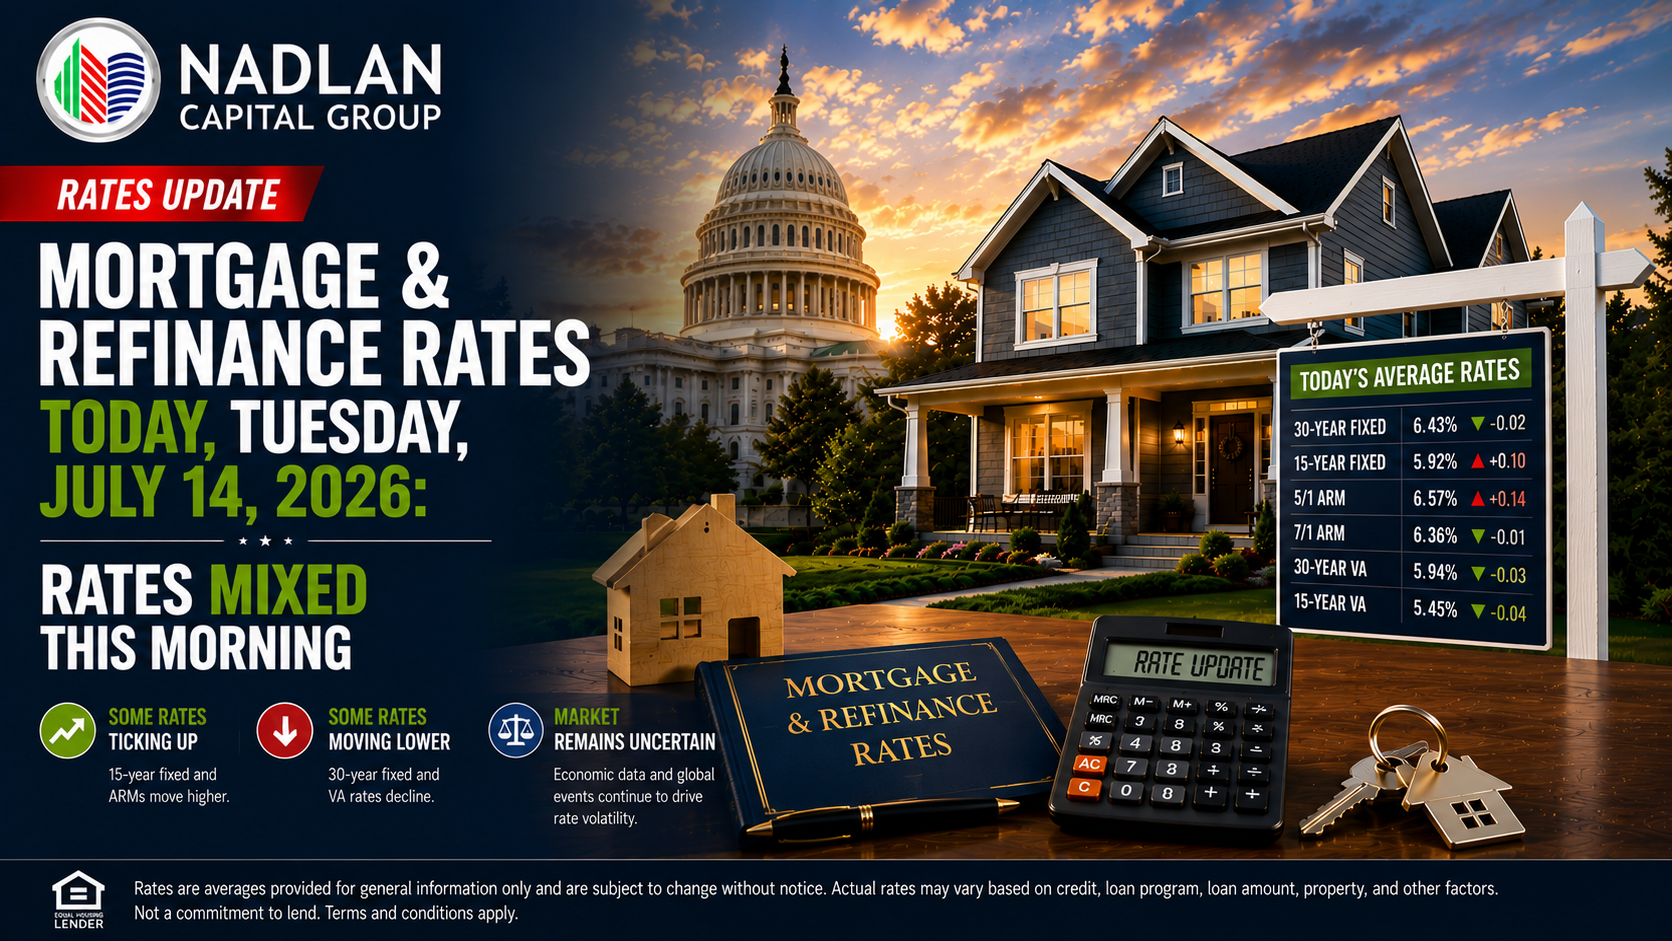
Die Hypothekenzinsen ändern sich erneut, und die heutigen Zahlen zeigen eine Mischung aus leichten Anstiegen und Rückgängen, die Ihre nächsten Schritte beeinflussen könnten. Laut den neuesten Hypothekendaten von Zillow ist der Zinssatz für 30-jährige Festzinsdarlehen leicht auf 6.42 % gesunken, während einige variable Hypothekenzinsen gestiegen sind. Ob Sie kaufen oder umschulden möchten: Wenn Sie die aktuellen Hypothekenzinsen kennen, können Sie Ihre Optionen besser einschätzen. Schauen wir uns an, was die heutigen Zahlen für Ihre Finanzen und Ihre Pläne bedeuten.
Aktuelle Hypothekenzinsen für Dienstag, den 14. Juli 2026
Kaufpreise
Laut den neuesten Hypothekendaten von Zillow sehen wir bei verschiedenen Darlehensarten Folgendes:
30 Jahre fest: 6.42 % (um 2 Basispunkte niedriger als gestern)
20 Jahre fest: 6.19 %
15 Jahre fest: 5.92 % (plus 10 Basispunkte)
5/1 ARM: 6.57 % (plus 14 Basispunkte)
7/1 ARM: 6.36 %
30-jährige VA: 5.94 %
15-jährige VA: 5.63 %
5/1 VA: 5.77 %
Diese Zahlen stellen nationale Durchschnittswerte dar, gerundet auf die nächste Hundertstelstelle. Ihr tatsächlicher Zinssatz hängt von Ihrer Bonität, Ihrer Anzahlung, Ihrem Wohnort und Ihrem Kreditgeber ab.
Refinanzierungssätze
Falls Sie eine Umschuldung in Erwägung ziehen, finden Sie hier die aktuellen Umschuldungszinssätze:
30 Jahre fest: 6.45 %
20 Jahre fest: 6.41 %
15 Jahre fest: 5.91 %
5/1 ARM: 6.39 %
7/1 ARM: 6.55 %
30-jährige VA: 5.93 %
15-jährige VA: 5.44 %
5/1 VA: 5.50 %
Bedenken Sie, dass Refinanzierungszinsen in der Regel etwas höher sind als Kaufzinsen. Der Unterschied ist zwar nicht riesig, sollte aber in Ihre Berechnungen einbezogen werden.
Was die heutigen Zinsänderungen für Sie bedeuten
Die 30-jährige Hypothek mit festem Zinssatz ist nach wie vor die beliebteste Wahl unter amerikanischen Hauskäufern, und der heutige leichte Rückgang auf 6.42 % ist eine erfreuliche Nachricht. Für ausländische Investoren, die neu im US-Immobilienfinanzierungsmarkt sind, schafft diese Zinsstabilität ein planbares Umfeld für die Anlagestrategie.
Der Anstieg bei Hypotheken mit variablem Zinssatz zeigt, dass der Markt auf allgemeinere wirtschaftliche Signale reagiert. Auch wenn ein 5/1-ARM-Darlehen bei einer kürzeren Laufzeit attraktiv erscheinen mag, sollten Sie sich vor Vertragsabschluss unbedingt über die Funktionsweise dieser Darlehen informieren.
Fest vs. verstellbar: Welcher Weg ist sinnvoll?
Wenn Sie sich zwischen einem Hypothekendarlehen mit festem Zinssatz und einem mit variablem Zinssatz entscheiden müssen, sollten Sie Ihren Zeitrahmen und Ihre Risikotoleranz berücksichtigen.
Ein 30-jähriger Festzins garantiert Ihnen einen festen Zinssatz für die gesamte Laufzeit Ihres Kredits. Sie müssen sich keine Sorgen um Zinsschwankungen machen, und Ihre monatliche Rate aus Tilgung und Zinsen bleibt konstant. Diese Planbarkeit erleichtert Ihnen die Budgetplanung und schützt Sie vor möglichen zukünftigen Zinssteigerungen.
Bei einem variabel verzinsten Darlehen bleibt Ihr Zinssatz für einen anfänglichen Zeitraum fest (fünf Jahre bei einem 5/1-ARM, sieben Jahre bei einem 7/1-ARM) und wird anschließend jährlich an die Marktlage angepasst. Aktuell liegen die Zinssätze für variabel verzinste Darlehen in vielen Fällen höher als die für Festzinsdarlehen, was ihre traditionelle Attraktivität mindert. Sie können dennoch sinnvoll sein, wenn Sie planen, vor Beginn des Anpassungszeitraums zu verkaufen oder umzuschulden.
Bei Nadlan Capital Group arbeiten wir häufig mit internationalen Investoren zusammen, die die Transparenz von Festzinsfinanzierungen schätzen. Dadurch wird eine Variable bei einer ohnehin komplexen grenzüberschreitenden Investition eliminiert.
30 Jahre vs. 15 Jahre: Der Kompromiss
Die aktuellen Hypothekenzinsen weisen eine Differenz von etwa 50 Basispunkten zwischen 30-jährigen und 15-jährigen Festzinsdarlehen auf. Diese Differenz wirkt sich sowohl auf Ihre monatliche Rate als auch auf Ihre gesamten Zinskosten aus.
Betrachten wir ein konkretes Beispiel. Bei einer Hypothek von 400,000 Dollar:
Bei einem 30-jährigen Darlehen mit einem Zinssatz von 6.19 % zahlen Sie monatlich etwa 2,447 US-Dollar für Tilgung und Zinsen. Über die gesamte Laufzeit des Darlehens belaufen sich die Zinszahlungen auf rund 481,021 US-Dollar.
Bei einem 15-jährigen Kredit mit 5.65 % Zinsen steigt Ihre monatliche Rate auf rund 3,300 US-Dollar. Die gesamten Zinsen hingegen betragen lediglich 194,047 US-Dollar.
Das entspricht einer Zinsersparnis von fast 287,000 US-Dollar. Der Haken ist die höhere monatliche Rate, die in Ihr Budget passen muss.
Falls Ihnen die monatliche Rate von 15 Jahren zu hoch ist, sollten Sie einen 30-jährigen Kredit in Betracht ziehen und bei Bedarf Sondertilgungen leisten. So sparen Sie weiterhin Zinsen, ohne den Druck einer obligatorischen höheren Rate.
Zinsausblick: Was kommt auf uns zu?
Die Mortgage Bankers Association prognostiziert, dass die 30-jährigen Zinssätze bis Ende 2026 und bis ins Jahr 2027 hinein bei etwa 6.50 % liegen werden. Fannie Mae ist etwas optimistischer und rechnet mit Zinssätzen um die 6.40 % für 2026 und 6.30 % für 2027.
Diese Prognosen deuten auf ein relativ stabiles Marktumfeld hin. Dramatische Einbrüche oder Spitzenwerte sind in naher Zukunft unwahrscheinlich, weshalb jetzt ein guter Zeitpunkt ist, Ihre Pläne voranzutreiben, anstatt zu versuchen, den Markt perfekt zu timen.
Ihre nächsten Schritte
Wenn Sie als ausländischer Investor die Finanzierung von US-Immobilien in Betracht ziehen, ist das Verständnis dieser Zinsentwicklungen nur der Anfang. Das amerikanische Hypothekensystem hat seine Eigenheiten, Dokumentationsanforderungen und Qualifikationsstandards, die sich von denen anderer Länder unterscheiden.
Bei Nadlan Capital Group sind wir darauf spezialisiert, internationale Investoren durch diesen Prozess zu begleiten. Wir wissen, welche Kreditgeber gut mit ausländischen Staatsangehörigen zusammenarbeiten, wie Ihre Unterlagen strukturiert sein sollten und wie Sie Ihren Antrag optimal präsentieren, um die bestmöglichen Konditionen zu erzielen.
Einer unserer Kunden aus Tel Aviv teilte uns kürzlich mit: „Ich dachte, es sei unmöglich, als ausländischer Investor eine US-Hypothek zu bekommen. Die Nadlan Capital Group hat mich durch jeden Schritt begleitet und mich mit dem passenden Kreditgeber in Verbindung gebracht. Der Prozess war unkompliziert, und ich konnte meine Anlageimmobilie innerhalb von nur 45 Tagen erwerben.“
Ob die aktuellen Zinssätze für Ihre Situation geeignet sind, hängt von Ihren individuellen Zielen, Ihrem Anlagehorizont und Ihrer finanziellen Lage ab. Wir empfehlen Ihnen daher, sich für ein persönliches Beratungsgespräch mit uns in Verbindung zu setzen. Wir analysieren Ihre Situation, erläutern Ihnen Ihre Optionen verständlich und helfen Ihnen, die für Ihre Anlagestrategie optimale Lösung zu finden.
Die richtige Baufinanzierung kann über den Erfolg oder Misserfolg Ihrer Immobilieninvestition entscheiden. Da die aktuellen Hypothekenzinsen relativ stabil sind, ist jetzt der richtige Zeitpunkt, Ihre Finanzierungsmöglichkeiten zu prüfen und sich für den Erfolg zu positionieren.
Kontaktieren Sie die Nadlan Capital Group noch heute, um zu besprechen, wie wir Sie bei Ihrer Immobilienfinanzierung in den USA unterstützen können. Wir vereinfachen komplexe Sachverhalte und helfen Ihnen, Ihre Anlageziele zu verwirklichen.
Häufig gestellte Fragen
Wie hoch ist der aktuelle Zinssatz für eine 30-jährige Hypothek mit festem Zinssatz?
Laut Zillow-Hypothekendaten vom Dienstag, dem 14. Juli 2026, liegt der durchschnittliche Zinssatz für 30-jährige Festzinsdarlehen bei 6.42 %, ein Rückgang um 2 Basispunkte gegenüber dem Vortag. Bitte beachten Sie, dass es sich hierbei um einen nationalen Durchschnittswert handelt und Ihr tatsächlicher Zinssatz je nach Bonität, Anzahlung, Wohnort und gewähltem Kreditgeber variieren kann.
Sind die Refinanzierungszinsen höher als die Kaufzinsen?
Ja, Refinanzierungszinsen sind in der Regel etwas höher als Kaufzinsen. Beispielsweise liegt der aktuelle Zinssatz für eine 30-jährige Festzinsrefinanzierung bei 6.45 %, verglichen mit 6.42 % beim Kauf. Der Unterschied ist meist gering, oft nur wenige Basispunkte, sollte aber bei der Refinanzierungsberechnung unbedingt berücksichtigt werden.
Werden die Hypothekenzinsen im Jahr 2026 sinken?
Die meisten Prognosen gehen davon aus, dass die Zinsen bis 2026 relativ stabil bleiben werden. Die Mortgage Bankers Association rechnet mit 30-jährigen Zinsen um die 6.50 %, während Fannie Mae einen Durchschnitt von 6.40 % für das Jahr prognostiziert. Wer auf deutlich niedrigere Zinsen wartet, riskiert, attraktive Immobilienangebote zu verpassen.
Soll ich eine 15-jährige oder eine 30-jährige Hypothek wählen?
Die Wahl hängt von Ihrem Budget und Ihren Zielen ab. Eine 15-jährige Hypothek mit 5.92 % Zinsen spart Ihnen langfristig erhebliche Zinsen, erfordert aber höhere monatliche Raten. Ein 30-jähriges Darlehen mit 6.42 % bietet niedrigere Raten und mehr Flexibilität. Berücksichtigen Sie Ihren Liquiditätsbedarf und überlegen Sie, ob Sie bei einem längerfristigen Darlehen Sondertilgungen leisten könnten.
Wie schneiden Hypotheken mit variablem Zinssatz im Vergleich zu Hypotheken mit festem Zinssatz aktuell ab?
Aktuell liegen viele variable Zinssätze (ARM) höher als Festzinssätze, was ihren traditionellen Vorteil schmälert. Ein 5/1-ARM liegt beispielsweise bei 6.57 %, verglichen mit 6.42 % bei einem 30-jährigen Festzins. Variable Zinssätze können weiterhin sinnvoll sein, wenn Sie planen, vor Beginn der Zinsanpassungsperiode zu verkaufen oder umzuschulden. Sie sollten sich jedoch der damit verbundenen Risiken bewusst sein.