

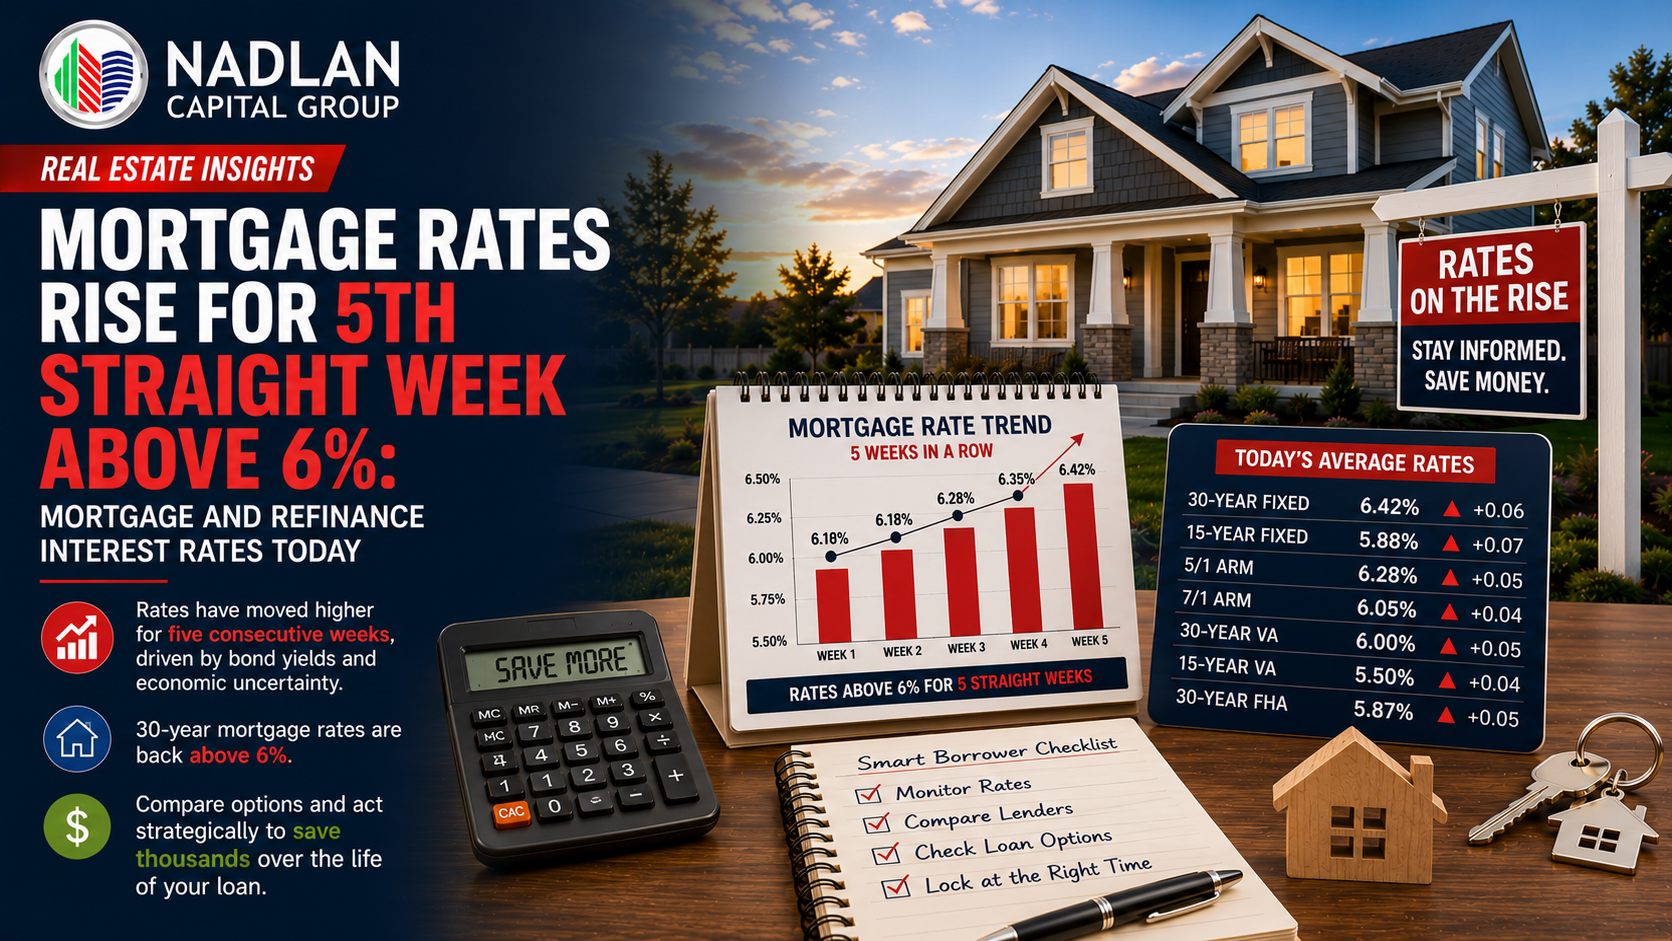
Die Hypothekenzinsen sind die fünfte Woche in Folge über 6 % gestiegen und haben den Zinssatz für 30-jährige Festzinsdarlehen auf den höchsten Stand seit September letzten Jahres getrieben. Wenn Sie einen Kauf oder eine Umschuldung planen, könnten Ihre Kosten aufgrund dieses stetigen Anstiegs höher ausfallen als erwartet. Zu wissen, wie die Zinsen aktuell stehen und wie sie sich entwickeln könnten, hilft Ihnen, fundiertere Entscheidungen für Ihre nächsten Schritte zu treffen.
Was passiert gerade bei den Hypothekenzinsen?
Laut Freddie Mac stieg der Zinssatz für 30-jährige Festzinsdarlehen in der Woche bis Mittwoch um acht Basispunkte auf 6.46 %. Dies ist der höchste Wert seit Anfang September. Auch der Zinssatz für 15-jährige Darlehen legte um zwei Basispunkte auf 5.77 % zu.
Diese steigenden Hypothekenzinsen sind eine Reaktion der Märkte auf die aktuellen globalen Ereignisse. Die Zinsen für 30-jährige Festzinsdarlehen steigen seit fünf Wochen in Folge kontinuierlich, was sowohl Käufer als auch diejenigen betrifft, die ihre Hypotheken umschulden möchten.
Sam Khater, Chefökonom bei Freddie Mac, erinnert uns daran, dass „angehende Käufer angesichts der in vollem Gange befindlichen Frühjahrssaison für Hauskäufer unbedingt verschiedene Hypothekenangebote vergleichen sollten, um den besten Zinssatz zu finden, da sie durch das Einholen mehrerer Angebote potenziell Tausende von Dollar sparen können.“
Das ist ein ausgezeichneter Rat, insbesondere für ausländische Investoren, die mit dem US-Immobilienmarkt noch nicht vertraut sind. Wir von Nadlan Capital Group unterstützen internationale Käufer täglich bei der Navigation durch diese komplexen Gegebenheiten.
Aktuelle Hypothekenzinsen, die Sie kennen sollten
Hier sehen Sie die aktuellen Zinssätze basierend auf den neuesten Daten von Zillow:
Einkaufspreise:
-
30 Jahre fest: 6.30 %
-
20 Jahre fest: 6.34 %
-
15 Jahre fest: 5.67 %
-
5/1 ARM: 6.26 %
-
7/1 ARM: 6.28 %
-
30-jährige VA: 5.84 %
-
15-jährige VA: 5.51 %
-
5/1 VA: 5.46 %
Refinanzierungszinsen:
-
30 Jahre fest: 6.42 %
-
20 Jahre fest: 7.00 %
-
15 Jahre fest: 5.87 %
-
5/1 ARM: 6.37 %
-
7/1 ARM: 5.94 %
-
30-jährige VA: 5.81 %
-
15-jährige VA: 5.42 %
-
5/1 VA: 5.17 %
Bitte beachten Sie, dass es sich hierbei um nationale Durchschnittswerte handelt. Ihr tatsächlicher Zinssatz hängt von verschiedenen Faktoren ab, die wir im Folgenden erläutern werden.
Wie steigende Zinsen Ihre Strategie beim Hauskauf beeinflussen
Die Mortgage Bankers Association meldete, dass die Anträge auf Wohnungsbaudarlehen insgesamt diese Woche um mehr als 10 % zurückgegangen sind. Anträge auf Umschuldung sanken sogar noch deutlicher, nämlich um 17 % im Wochenvergleich und um mehr als 40 % im Vergleich zum Vormonat.
Es gibt aber auch gute Nachrichten. Die Zahl der neuen Immobilienangebote stieg von Februar auf März um über 20 %, was auf ein wachsendes Vertrauen der Verkäufer hindeutet. Dies eröffnet Chancen für Käufer, insbesondere für diejenigen mit einer soliden Finanzierung.
Wie Jake Krimmel, leitender Wirtschaftswissenschaftler bei Realtor.com, betont, „legt der März üblicherweise den Grundstein für die Frühjahrssaison“. Das bedeutet, dass die nächsten Wochen entscheidend sein werden, um zu verstehen, wohin sich der Markt entwickelt.
Festzins- vs. variabel verzinsliche Hypothekenoptionen verstehen
Beim Vergleich von Krediten stößt man auf zwei Haupttypen:
Bei einem Festzinsdarlehen bleibt Ihr Zinssatz für die gesamte Laufzeit unverändert. Wenn Sie beispielsweise ein 30-jähriges Darlehen zu 6 % abschließen, bleibt dieser Zinssatz für die gesamten 30 Jahre gleich (es sei denn, Sie refinanzieren oder verkaufen die Immobilie). Das sorgt für planbare Zahlungen und gibt Ihnen Sicherheit.
Bei Hypotheken mit variablem Zinssatz (ARMs) bleibt Ihr Zinssatz für einen anfänglichen Zeitraum fest und wird dann regelmäßig angepasst. Eine 5/1-ARM beispielsweise behält Ihren anfänglichen Zinssatz für fünf Jahre bei und ändert sich dann jährlich entsprechend der Marktlage.
Für ausländische Investoren sind Hypotheken mit festem Zinssatz oft sinnvoller. Sie bieten Stabilität und erleichtern die Finanzplanung bei der Verwaltung von Investitionen aus dem Ausland.
Tipps zum Hauskauf für den besten Zinssatz
Sie können zwar weder die Wirtschaft noch die Politik der Federal Reserve beeinflussen, aber Sie können mehrere Faktoren kontrollieren, die Ihren Zinssatz beeinflussen:
Vergleichen Sie Angebote: Geben Sie sich nicht mit dem ersten Angebot zufrieden. Ein Vergleich verschiedener Hypothekenanbieter kann Ihnen über die gesamte Laufzeit Ihres Darlehens Tausende sparen. Jeder Anbieter hat seine eigenen Zinssätze und Gebühren.
Verbessern Sie Ihre Bonität: Kreditgeber belohnen Kreditnehmer mit einer höheren Bonität. Schon eine kleine Verbesserung Ihrer Bonität kann Ihren Zinssatz senken.
Erhöhen Sie Ihre Anzahlung: Je höher die Anzahlung, desto geringer das Risiko für den Kreditgeber, was sich oft in besseren Konditionen niederschlägt.
Senken Sie Ihr Schulden-Einkommens-Verhältnis: Tilgen Sie bestehende Schulden, bevor Sie einen Kredit beantragen. Dies zeigt Kreditgebern, dass Sie Ihre Hypothekenzahlungen problemlos leisten können.
Berücksichtigen Sie die Laufzeit des Darlehens: Während 30-jährige Hypotheken niedrigere monatliche Raten bieten, sind 15-jährige Darlehen in der Regel mit niedrigeren Zinssätzen verbunden und sparen Ihnen langfristig Geld.
Warum sich ausländische Investoren für die Nadlan Capital Group entscheiden
Wir verstehen, dass die Finanzierungsbeschaffung für ausländische Investoren mit besonderen Herausforderungen verbunden ist. Traditionelle Kreditgeber haben oft strenge Anforderungen, die den Prozess frustrierend gestalten können.
Die Nadlan Capital Group ist darauf spezialisiert, internationalen Käufern Zugang zu wettbewerbsfähigen Finanzierungsmöglichkeiten zu verschaffen. Unser Team kennt sich bestens mit Hypotheken für ausländische Investoren aus und arbeitet mit Kreditgebern zusammen, die Ihre Situation verstehen.
Einer unserer jüngsten Kunden aus Israel teilte uns mit: „Die Nadlan Capital Group hat das scheinbar Unmögliche möglich gemacht. Sie haben uns durch jeden Schritt begleitet und eine Finanzierung für uns gefunden, als andere Kreditgeber uns abgewiesen haben.“
Ihre nächsten Schritte
Wenn Sie einen Kauf planen oder Ihre Hypothek umschulden möchten, ist jetzt der richtige Zeitpunkt für eine Vorabgenehmigung. Auch wenn die Hypothekenzinsen weiter steigen, verschafft Ihnen eine gesicherte Finanzierung eine starke Verhandlungsposition.
Kontaktieren Sie Nadlan Capital Group noch heute, um Ihre individuelle Situation zu besprechen. Wir helfen Ihnen, Ihre Optionen zu verstehen, Kreditgeber zu vergleichen und die Finanzierungslösung zu finden, die am besten zu Ihren Anlagezielen passt.
Ob Sie Ihre erste Immobilie in den USA erwerben oder Ihr Portfolio erweitern möchten – wir unterstützen Sie auf jedem Schritt Ihres Weges. Lassen Sie uns darüber sprechen, wie wir Ihnen zum Erfolg auf dem amerikanischen Immobilienmarkt verhelfen können.
Häufig gestellte Fragen
Welche Bank bietet derzeit die niedrigsten Hypothekenzinsen an?
Laut aktuellen Umfragen bieten Banken wie Chase und Citibank einige der niedrigsten durchschnittlichen Hypothekenzinsen. Sie sollten jedoch auch die Zinssätze von Kreditgenossenschaften und spezialisierten Hypothekenbanken vergleichen. Der Vergleich mit mehreren Anbietern ist der beste Weg, um sicherzustellen, dass Sie den günstigsten Zinssatz für Ihre Situation erhalten.
Gilt ein Hypothekenzins von 6.46 % als hoch?
Obwohl 6.46 % über dem historischen Tiefstand von 2020/2021 liegen, ist dieser Wert im historischen Vergleich nicht ungewöhnlich hoch. Zinssätze zwischen 6 % und 7 % entsprechen eher dem langfristigen Durchschnitt. Entscheidend ist, ob Sie sich die monatliche Rate leisten können und ob ein Kauf jetzt für Ihre finanziellen Ziele sinnvoll ist, anstatt auf Zinssätze zu warten, die möglicherweise nie wieder auf frühere Tiefstände sinken werden.
Wann sollte ich eine Umschuldung meiner bestehenden Hypothek in Betracht ziehen?
Viele Experten empfehlen eine Umschuldung, wenn sich der Zinssatz um mindestens 1 bis 2 Prozentpunkte senken lässt. Die Entscheidung hängt jedoch von verschiedenen Faktoren ab: Ihrer geplanten Wohndauer, Ihrem aktuellen Zinssatz, den Abschlusskosten und Ihrem Break-Even-Punkt. Zahlen Sie derzeit 7.5 % und können durch eine Umschuldung auf 6.4 % senken, könnten die Einsparungen so hoch sein, dass sich die Abschlusskosten lohnen.
Wie funktionieren Hypotheken mit variablem Zinssatz in einem Umfeld steigender Zinsen?
Ein Darlehen mit variablem Zinssatz (ARM) bietet einen festen Zinssatz für einen anfänglichen Zeitraum (typischerweise 5, 7 oder 10 Jahre) und passt sich anschließend jährlich den Marktbedingungen an. Steigen die Zinsen, erhöht sich Ihr Zinssatz nach Ablauf der Zinsbindungsfrist voraussichtlich. Variable Zinssätze können sinnvoll sein, wenn Sie planen, vor Beginn der Zinsanpassungsfrist zu verkaufen oder umzuschulden. Sie bergen jedoch ein höheres Risiko als Darlehen mit festem Zinssatz.
Welche Faktoren bestimmen den Hypothekenzins, den ich tatsächlich erhalte?
Ihr persönlicher Hypothekenzins hängt von Ihrer Bonität, der Höhe Ihrer Anzahlung, Ihrem Schulden-Einkommens-Verhältnis, der Darlehensart und dem gewählten Kreditgeber ab. Kreditnehmer mit einer Bonität über 740, einer Anzahlung von mindestens 20 % und einem niedrigen Schulden-Einkommens-Verhältnis erhalten in der Regel die besten Konditionen. Auch die Art der Immobilie und ob Sie sie selbst bewohnen oder als Kapitalanlage nutzen, beeinflussen Ihren Zinssatz.