

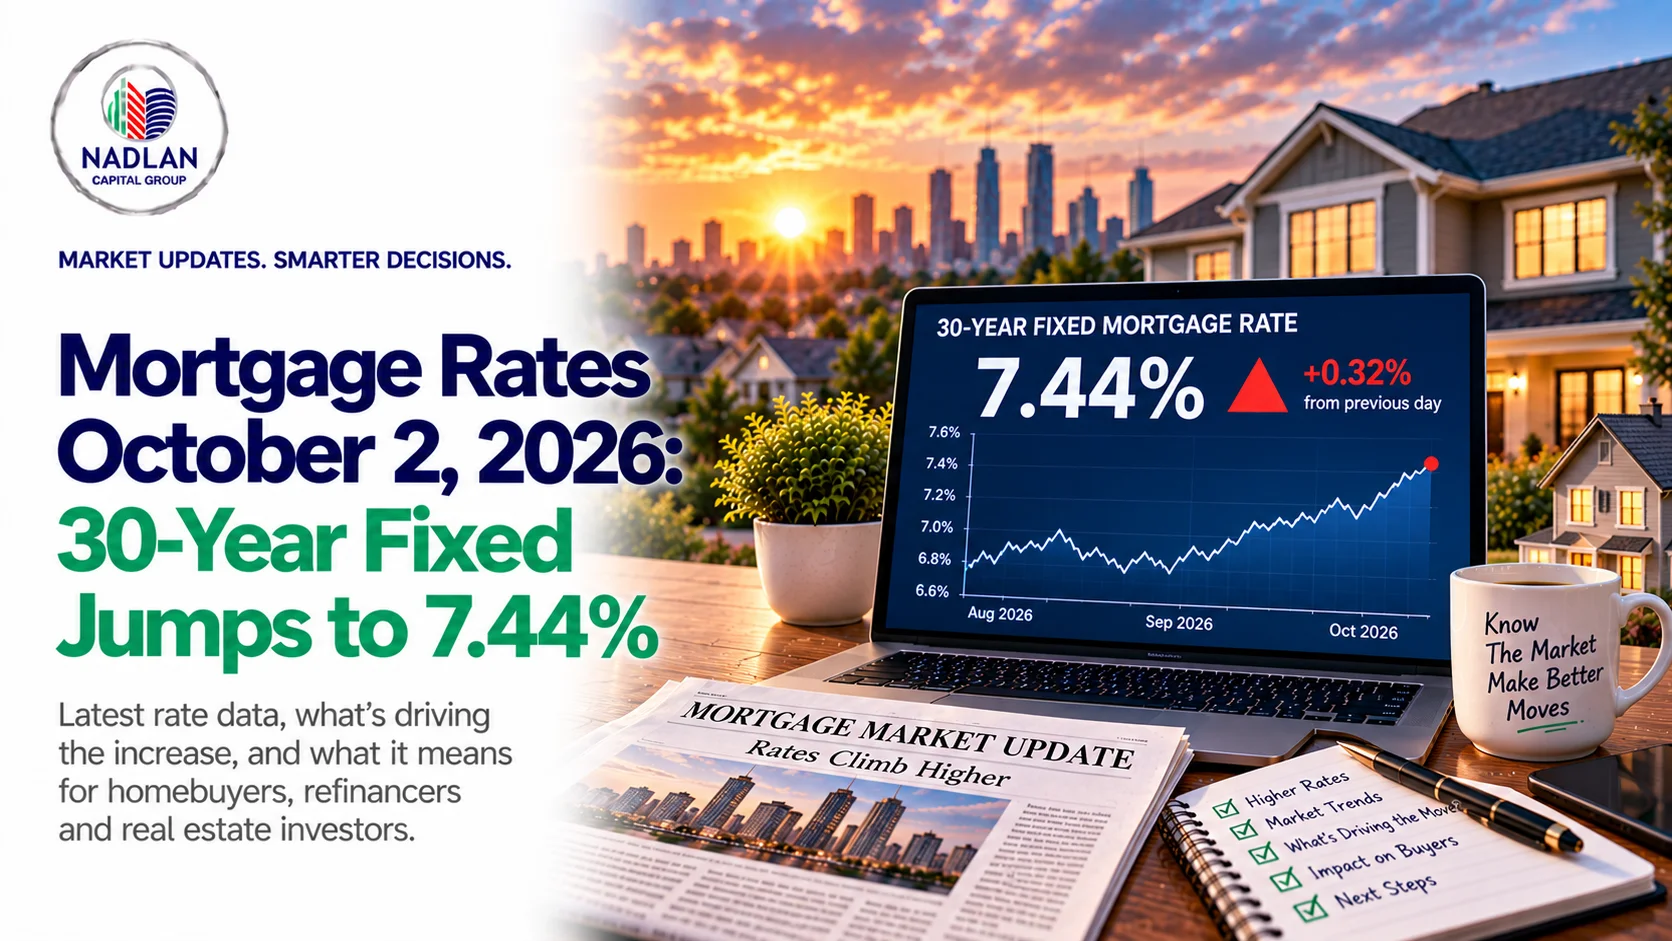
Die Hypothekenzinsen stiegen am Freitag, dem 2. Oktober 2026 , deutlich an und beendeten die Woche mit einem weiteren Rückschlag für Hauskäufer und Hausbesitzer, die eine Umschuldung in Erwägung ziehen.
Laut täglichen Daten von Kreditgeber-Marktplätzen stieg der durchschnittliche Zinssatz für 30-jährige Festzinsdarlehen innerhalb eines Tages um 20 Basispunkte auf 7.44 % .
Der Zinssatz für 15-jährige Festzinsdarlehen stieg auf 6.77 % , während der Zinssatz für 5/1-Hypotheken mit variablem Zinssatz um 25 Basispunkte auf 6.97 % stieg.
Die eintägige Bewegung ist zwar bedeutsam, aber das größere Problem ist weitreichender: Die Hypothekenzinsen sind seit Anfang September rasant gestiegen, was die Kaufkraft verringert und eine Umschuldung für viele Kreditnehmer weniger attraktiv macht.
Hypothekenzinsen heute: 2. Oktober 2026
Die aktuellen nationalen Durchschnittskaufquoten sind:
| Darlehensart | Durchschnittsrate |
|---|---|
| 30 Jahre fest | 7.44% |
| 20 Jahre fest | 7.36% |
| 15 Jahre fest | 6.77% |
| 5/1-ARM | 6.97% |
| 7/1-ARM | 6.61% |
| 30-jährige VA | 6.97% |
| 15-jährige VA | 6.36% |
| 5/1VA | 6.00% |
Hierbei handelt es sich um nationale Durchschnittswerte und nicht um garantierte Zinssätze für Kreditnehmer. Die tatsächlichen Preise hängen von der Bonität, dem Beleihungswert, der Kredithöhe, der Art der Immobilie, der Belegung, den Gebühren und den individuellen Konditionen des Kreditgebers ab.
Aktuelle Hypothekenrefinanzierungszinsen
Die durchschnittlichen Refinanzierungskonditionen vom 2. Oktober lauten:
| Refinanzierungsart | Durchschnittsrate |
|---|---|
| 30 Jahre fest | 7.41% |
| 20 Jahre fest | 7.40% |
| 15 Jahre fest | 6.81% |
| 5/1-ARM | 6.25% |
| 7/1-ARM | 7.04% |
| 30-jährige VA | 7.03% |
| 15-jährige VA | 6.69% |
| 5/1VA | 6.25% |
Interessanterweise liegt der durchschnittliche Refinanzierungszinssatz für 30-jährige Kredite heute etwas unter dem durchschnittlichen Kaufzinssatz.
Das kann vorkommen. Refinanzierungszinsen sind oft höher, aber die Zinssätze sind nicht fix und können sich je nach Tagespreisentwicklung der Kreditgeber und Zusammensetzung der Kreditnehmer ändern.
Die Hypothekenzinsen sind schnell gestiegen
Der tägliche Wert von 7.44 % ist keine isolierte Entwicklung.
Die wöchentliche Umfrage von Freddie Mac zeigte, dass der durchschnittliche Zinssatz für 30-jährige Festzinsdarlehen gestiegen ist von:
24. September: 7.03 %
zu
1. Oktober: 7.28 %
Der durchschnittliche Zinssatz für 15-jährige Festzinsdarlehen stieg ebenfalls auf 6.60 %.
Das bedeutet, dass der breitere Hypothekenmarkt bereits vor dem täglichen Anstieg am Freitag im Aufwärtstrend war.
Zum Vergleich: Der 30-jährige Durchschnitt von Freddie Mac lag Anfang September bei 6.71 %.
Warum steigen die Hypothekenzinsen?
Die Hypothekenzinsen werden stark vom Anleihenmarkt beeinflusst, insbesondere von den Renditen längerfristiger Staatsanleihen.
Die Rendite zehnjähriger US-Staatsanleihen ist einer der am genauesten beobachteten Richtwerte für die Preisgestaltung von Hypotheken.
Offizielle Daten des Finanzministeriums zeigen eine Rendite von 10-jährigen Anleihen von:
September 25: 5.17%
September 28: 5.24%
September 29: 5.26%
September 30: 5.29%
Oktober 1: 5.24%
Das sind ungewöhnlich hohe Werte im Vergleich zu Anfang 2026 und tragen dazu bei, zu erklären, warum die Hypothekenzinsen unter Aufwärtsdruck stehen.
Bei Hypothekenzinsen handelt es sich nicht einfach um die Rendite 10-jähriger Staatsanleihen zuzüglich eines festen Betrags, aber die beiden bewegen sich häufig in die gleiche allgemeine Richtung.
Was treibt die Renditen von Staatsanleihen in die Höhe?
Mehrere Faktoren können den langfristigen Renditedruck erhöhen:
- Anhaltende Inflation
- Erwartungen an eine weitere Straffung der US-Notenbank
- Staatsverschuldung und Haushaltsfragen
- Starke Wirtschaftsdaten
- Veränderte Investorennachfrage nach Staatsanleihen
- Globale wirtschaftliche und geopolitische Unsicherheit
Die US-Notenbank Federal Reserve erhöhte ihren Leitzins im September um 25 Basispunkte.
Die Mortgage Bankers Association (MBA) stellte nach dem Treffen fest, dass die Inflation weiterhin deutlich über dem 2%-Ziel der Fed liege und die Märkte bereits mit weiteren Straffungsmaßnahmen rechneten. Laut MBA hätten die höheren Hypothekenzinsen bereits zu einer Verlangsamung der Bautätigkeit und des Hypothekengeschäfts geführt.
Wie wirkt sich ein Zinssatz von 7.44 % auf die Zahlung aus?
Selbst geringfügige Änderungen der Hypothekenzinsen sind bei hohen Darlehenssummen von Bedeutung.
Nehmen wir an, Sie nehmen eine 30-jährige Hypothek über 400,000 US-Dollar in Betracht.
Bei einem Zinssatz von 7.24 % betragen Kapital und Zinsen ungefähr:
$ Pro Monat 2,726
Bei 7.44 %:
$ Pro Monat 2,780
Das entspricht etwa 54 Dollar mehr pro Monat durch eine Zinserhöhung von 20 Basispunkten.
Im Vergleich zu einem Zinssatz von 7.03 % wächst der Unterschied auf mehr als 110 US-Dollar pro Monat.
Und diese Zahlen beinhalten nicht:
- Grundsteuern
- Hauseigentümerversicherung
- Hypothekenversicherung
- HOA-Gebühren
Für Käufer, die sich nahe an ihrer Qualifikationsgrenze bewegen, können diese Änderungen Auswirkungen auf den maximalen Kreditbetrag haben, den sie unterstützen können.
Was bedeutet der heutige Zinssatz für ein Haus im Wert von 425,000 Dollar?
Angenommen, ein Käufer erwirbt ein Haus im Wert von 425,000 Dollar mit einer Anzahlung von 20%.
Kaufpreis:
$425,000
Anzahlung:
$85,000
Hypothek:
$340,000
Bei den heutigen Zinssätzen können allein Tilgung und Zinsen monatlich über 2,300 US-Dollar betragen.
Sobald Grundsteuer und Versicherung hinzugerechnet sind, können die gesamten monatlichen Wohnkosten je nach Lage und Versicherungskosten 2,800 US-Dollar erreichen oder sogar übersteigen.
Deshalb sollten Kreditnehmer nicht nur Kapital und Zinsen, sondern auch die Gesamtkosten (PITIA) berechnen.
Festzins vs. variabler Zinssatz: Ist ein Darlehen mit variablem Zinssatz heute die bessere Wahl?
Die heutigen Zahlen zeigen:
30 Jahre fest: 7.44 %
5/1 ARM: 6.97 %
7/1 ARM: 6.61 %
Ein ARM bietet daher im Vergleich zu den heutigen Durchschnittszinssätzen einen deutlich niedrigeren Einführungszinssatz.
Ein niedrigerer Anfangssatz ist aber nicht automatisch besser.
Bei einer Hypothek mit variablem Zinssatz bleibt der anfängliche Zinssatz für einen festgelegten Zeitraum fest und kann sich dann entsprechend dem Index, der Marge und den Anpassungsobergrenzen des Darlehens ändern.
Ein ARM-Kredit kann für einen Kreditnehmer sinnvoller sein, der vernünftigerweise erwartet:
- Verkaufen Sie vor Ablauf der Frist.
- Refinanzierung vor Anpassung
- Tilgen Sie den Kredit zügig
Kreditnehmer, die planen, die Hypothek über Jahrzehnte zu behalten, legen möglicherweise mehr Wert auf die Sicherheit eines festen Zinssatzes.
Was bedeutet der Zinsanstieg für Immobilieninvestoren?
Für Anleger wirken sich höhere Hypothekenzinsen auf mehr als nur die monatliche Rate aus.
Sie können reduzieren:
- DSCR
- Cashflow
- Darlehenserlöse
- Beleihungsgrenze
- Cash-on-Cash-Rückzahlungen
Nehmen wir beispielsweise an, eine Mietwohnung produziert Folgendes:
Monatliche Mindestmiete: 3,600 US-Dollar
Wenn PITIA 2,800 US-Dollar beträgt:
DSCR = 1.29
Wenn höhere Finanzierungskosten die PITIA auf 3,100 US-Dollar erhöhen:
DSCR = 1.16
An der Immobilie hat sich nichts geändert.
Die Miete blieb unverändert.
Die höheren Fremdkapitalkosten schwächten jedoch das Kreditprofil erheblich.
Dies ist besonders wichtig für Anleger, die vor einigen Monaten Finanzierungsangebote erhalten haben. Ein Zinssatz oder eine Zahlung von Anfang 2026 sollte nicht als heute noch gültig angesehen werden.
Ist eine Umschuldung bei den heutigen Zinssätzen attraktiv?
Für viele Hausbesitzer mit Hypotheken, deren Zinssatz unter dem heutigen Marktzins liegt , bietet eine Umschuldung möglicherweise nur geringe Vorteile.
Die MBA berichtete kürzlich, dass die Refinanzierungsaktivitäten etwa 35 % unter dem Niveau vom Januar lagen , da die steigenden Hypothekenzinsen für viele Kreditnehmer den Anreiz zur Refinanzierung beseitigten.
Eine Refinanzierung kann für einen Kreditnehmer, der Folgendes möchte, weiterhin sinnvoll sein:
- Ersetzen Sie eine Hypothek mit höherem Zinssatz.
- Teure Brückenfinanzierungen abschaffen
- Bargeld abheben
- Wechsel von einem variabel verzinsten zu einem festverzinsten Darlehen
- Ändern Sie die Laufzeit des Darlehens.
Vergleiche aber immer:
Abschlusskosten ÷ monatliche Einsparungen = ungefähre Gewinnschwelle
Wenn der Kreditnehmer erwartet, vor Erreichen der Gewinnschwelle erneut zu verkaufen oder umzuschulden, kann der neue Kredit möglicherweise keine nennenswerten Einsparungen bringen.
Werden die Hypothekenzinsen wieder sinken?
Die Prognosen deuten zwar noch auf eine gewisse Verbesserung hin, doch die aktuellen Marktbedingungen haben sich in die entgegengesetzte Richtung entwickelt.
In ihrem September-Ausblick rechnete die MBA mit durchschnittlichen Hypothekenzinsen von rund 6.8 % in den kommenden Quartalen , räumte aber gleichzeitig ein, dass höhere Zinsen bereits jetzt die Kauf- und Refinanzierungstätigkeit verringern.
Prognosen sollten nicht als Garantien betrachtet werden.
Die Hypothekenzinsen könnten sinken, wenn:
- Die Renditen von Staatsanleihen sinken
- Die Inflation verbessert sich
- Die Erwartungen der Fed werden weniger restriktiv.
- Das Wirtschaftswachstum schwächt sich ab
Sie könnten auf hohem Niveau bleiben oder sogar noch weiter steigen, wenn Inflation und langfristige Renditen weiter zunehmen.
Sollten Käufer warten?
Sich allein auf einen bestimmten Hypothekenzins zu verlassen, kann riskant sein.
Sollten die Zinsen irgendwann sinken, könnten mehr Käufer auf den Markt kommen und den Wettbewerb um begehrte Immobilien verschärfen.
Stattdessen sollten Käufer prüfen, ob eine Immobilie unter den heutigen Bedingungen rentabel ist.
Ansehen:
- Kaufpreis
- Anzahlung
- Zinssatz
- PITIA
- Für den Abschluss benötigtes Bargeld
- Verkäufer Zugeständnisse
- Verfügbare Reserven
Wenn die Zahlung heute als angenehm empfunden wird, könnte ein zukünftiger Zinsrückgang möglicherweise eine Refinanzierungsmöglichkeit schaffen.
Der Kauf sollte jedoch nicht von einer zukünftigen Refinanzierung abhängen, um erschwinglich zu werden.
Was Kreditnehmer kontrollieren können
Sie können weder die Renditen von Staatsanleihen noch die Federal Reserve kontrollieren.
Sie haben die Kontrolle darüber, wie Sie mit der Hypothek umgehen.
Vergleichen Sie mehrere Kreditgeber
Schon geringe Preisunterschiede können im Laufe der Zeit beträchtliche Geldersparnisse bringen.
Kredit verbessern
Eine bessere Bonität kann zu besseren Preisen beitragen.
Punkte sorgfältig auswerten
Der Kauf eines niedrigeren Zinssatzes kann für Kreditnehmer sinnvoll sein, die davon ausgehen, die Hypothek lange genug zu halten, um die anfänglichen Kosten wieder hereinzuholen.
Verkäufergutschriften aushandeln
Verkäuferzugeständnisse können dazu beitragen, die Abschlusskosten auszugleichen oder eine zulässige Zinssenkung zu finanzieren.
Vergleich der Kreditstrukturen
Festzins-, variable, konventionelle, staatlich geförderte und Investorenkredite können unterschiedlich bepreist werden.
Gehen Sie nicht davon aus, dass der angegebene nationale Zinssatz die einzige für Ihre Transaktion verfügbare Option ist.
Fazit
Die Hypothekenzinsen stiegen am Freitag, dem 2. Oktober 2026, sprunghaft an.
Der durchschnittliche Tageszins für 30-jährige Festzinsdarlehen erreichte 7.44 % , ein Anstieg um 20 Basispunkte gegenüber Donnerstag. Der Zinssatz für 15-jährige Festzinsdarlehen stieg auf 6.77 %, während der Zinssatz für 5/1-ARM-Darlehen auf 6.97 % zulegte.
Dieser Schritt folgt auf einen bereits deutlichen Anstieg der wöchentlichen Hypothekenzinsen, wobei der 30-jährige Referenzzinssatz von Freddie Mac am 1. Oktober auf 7.28 % gestiegen ist.
Für Kreditnehmer ist es im heutigen Markt immer wichtiger, die gesamten Kreditbedingungen zu vergleichen, anstatt sich nur auf den beworbenen Zinssatz zu konzentrieren.
Für Immobilieninvestoren sollten sich höhere Fremdkapitalkosten unmittelbar in den Berechnungen von DSCR, PITIA, Leverage und Cashflow widerspiegeln.
Bei Nadlan Capital Group sollte die Finanzierung auf Basis der gesamten Transaktion bewertet werden – Zinssatz, Zahlung, Gebühren, Fremdkapitalquote, Cashflow und Exit-Strategie.
Häufig gestellte Fragen
Wie hoch ist der aktuelle Zinssatz für 30-jährige Hypotheken?
Der vom Kreditgeber-Marktplatz bereitgestellte nationale Tagesdurchschnitt für Oktober beträgt 7.44 % , ein Anstieg um 20 Basispunkte gegenüber dem Vortag.
Wie hoch ist der aktuelle Zinssatz für 15-jährige Hypotheken?
Der durchschnittliche Zinssatz für 15-jährige Hypotheken mit fester Laufzeit beträgt 6.77 %.
Wie hoch ist der aktuelle wöchentliche Hypothekenzins von Freddie Mac?
Freddie Mac meldete zum 1. Oktober 2026 einen durchschnittlichen Festzins von 7.28 % für 30-jährige Anleihen und 6.60 % für 15-jährige Anleihen.
Warum steigen die Hypothekenzinsen?
Höhere Renditen von Staatsanleihen, Inflationssorgen und die Erwartung einer restriktiveren Geldpolitik zählen zu den Hauptfaktoren, die derzeit Druck auf die Hypothekenzinsen ausüben.
Sind variable Zinssätze heute niedriger als feste Zinssätze?
Ja. Die Durchschnittswerte vom 2. Oktober zeigen einen 5/1-ARM bei 6.97 % und einen 7/1-ARM bei 6.61 %, beide unter dem 30-jährigen Festzinssatz von 7.44 %.
Werden die Hypothekenzinsen wieder unter 7 % fallen?
Das wäre möglich, aber ein genauer Zeitplan ist nicht garantiert. Die aktuelle Prognose der MBA geht von Zinssätzen im oberen 6%-Bereich in den kommenden Quartalen aus, doch die wirtschaftlichen und marktbezogenen Bedingungen können sich ändern.