

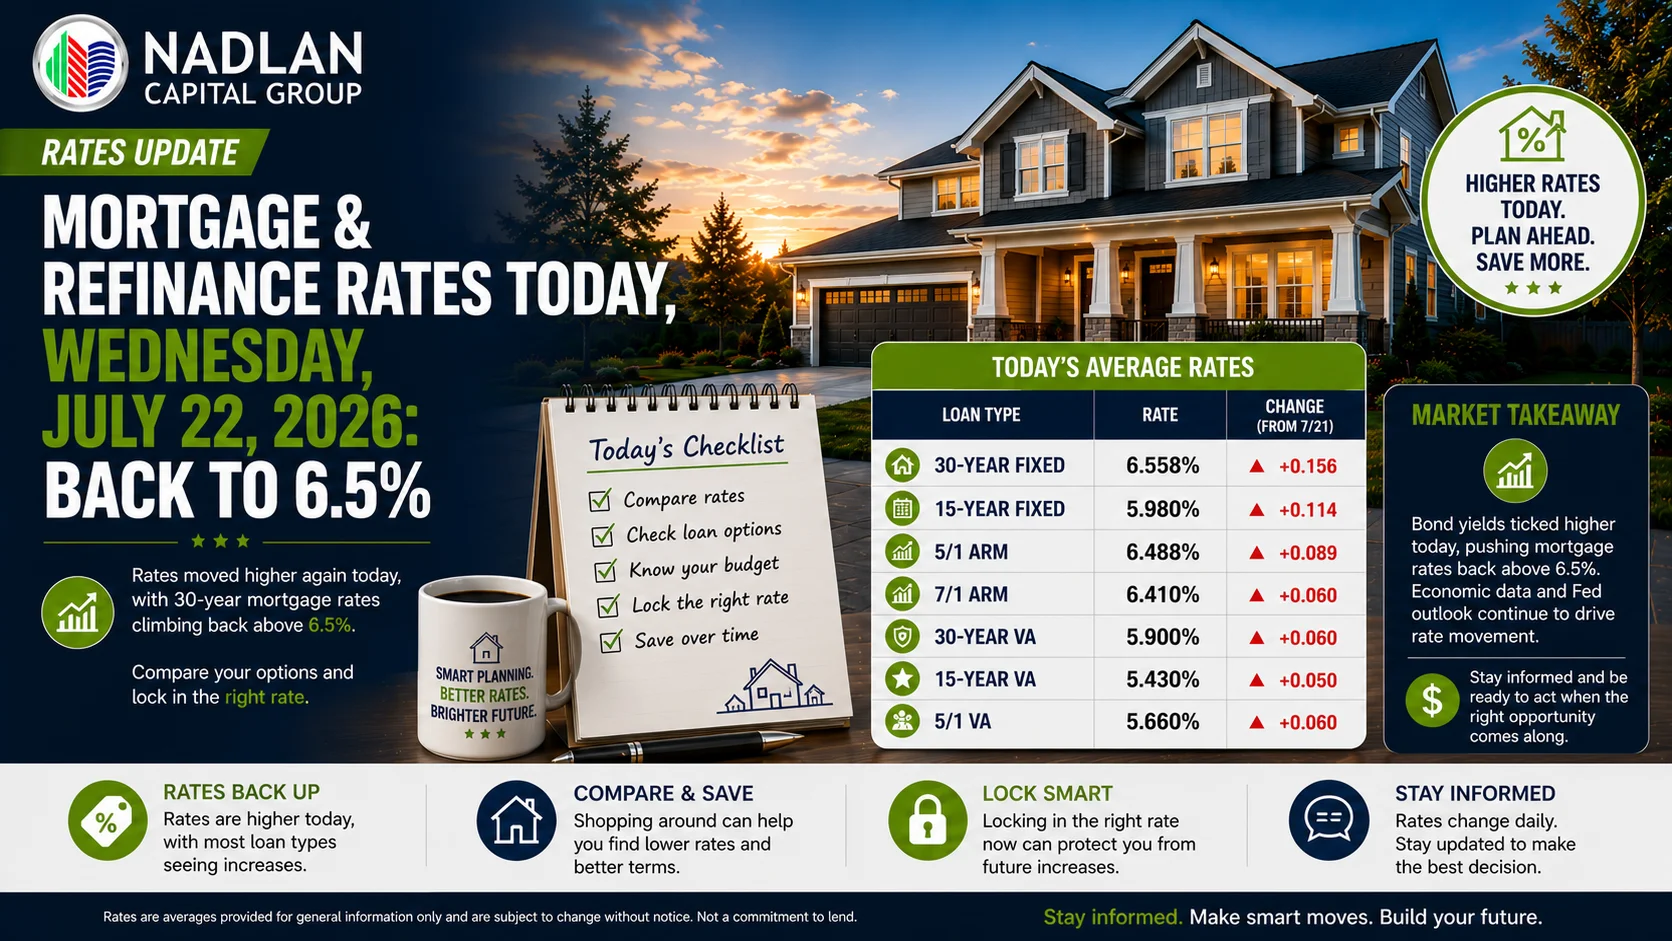
Die Hypothekenzinsen steigen wieder, der Zinssatz für 30-jährige Festzinsdarlehen liegt heute bei etwa 6.56 %. Wenn Sie die Zinsen für eine Umschuldung im Blick haben oder zwischen einem 15-jährigen Festzinsdarlehen und einem Darlehen mit variablem Zinssatz abwägen, könnten diese Entwicklungen Ihre monatlichen Raten stärker beeinflussen als erwartet. Wir analysieren die aktuellen Hypothekendaten von Zillow, damit Sie den aktuellen Stand verstehen und Ihre nächsten Schritte entsprechend planen können.
Aktuelle Marktübersicht
Laut den neuesten Hypothekendaten von Zillow liegt der Zinssatz für 30-jährige Festzinsdarlehen am Mittwoch, dem 22. Juli 2026, bei 6.558 %. Das entspricht einem Anstieg um 15.6 Basispunkte gegenüber dem Vortag – ein deutlicher Sprung, den Kreditnehmer beachten sollten. Der Zinssatz für 15-jährige Festzinsdarlehen liegt aktuell bei 5.98 %, während der Zinssatz für 5/1-ARM-Hypotheken bei 6.488 % liegt.
Diese Zahlen stellen nationale Durchschnittswerte dar. Ihr tatsächlicher Zinssatz hängt von verschiedenen Faktoren ab, darunter Ihre Bonität, Ihre Anzahlung, Ihr Standort und der gewählte Kreditgeber. Wenn Sie als ausländischer Investor an US-Immobilien interessiert sind, sollten Sie diese Richtwerte kennen, um sich einen Überblick zu verschaffen.
Aufschlüsselung der heutigen Hypothekenzinsen
So sieht das aktuelle Hypothekenzinsumfeld für verschiedene Darlehensarten aus:
Festzinsoptionen
Die 30-jährige Hypothek mit festem Zinssatz von 6.558 % ist nach wie vor die beliebteste Wahl für Immobilienkäufer. Sie bietet Stabilität und Planbarkeit, was besonders wertvoll ist, wenn Sie aus dem Ausland investieren und unvorhergesehene Ausgaben bei Ihren monatlichen Raten vermeiden möchten.
Die 15-jährige Hypothek mit festem Zinssatz liegt bei 5.98 % und bietet somit einen niedrigeren Zinssatz bei gleichzeitig höheren monatlichen Raten. Für Anleger mit einem starken Cashflow, die schneller Eigenkapital aufbauen möchten, kann dies eine attraktive Option sein.
VA-Darlehen bieten weiterhin wettbewerbsfähige Zinssätze: Das 30-jährige VA-Darlehen liegt bei 5.99 % und das 15-jährige bei 5.572 %. Wenn Sie Anspruch auf VA-Leistungen haben, bieten diese Zinssätze deutliche Einsparungen gegenüber herkömmlichen Darlehen.
Hypotheken mit variablen Zinssätzen
Bei ARM-Hypotheken sieht die Sache anders aus. Die 5/1-ARM liegt bei 6.488 %, die 7/1-ARM bei 6.26 %. Bei diesen Produkten ist der Zinssatz für fünf bzw. sieben Jahre festgeschrieben und wird anschließend jährlich an die Marktlage angepasst.
Für ausländische Investoren, die Immobilien nur für kürzere Zeiträume halten oder innerhalb weniger Jahre eine Refinanzierung anstreben, können ARMs trotz der Unsicherheit, die sie nach der anfänglichen Zinsbindungsfrist mit sich bringen, strategisch sinnvoll sein.
Heutige Refinanzierungszinsen
Refinanzierungszinsen sind in der Regel etwas höher als Kaufzinsen, und auch heute ist das nicht anders. Der Zinssatz für eine 30-jährige Festzinsrefinanzierung liegt bei 6.682 %, während der Zinssatz für eine 15-jährige Festzinsrefinanzierung bei 5.991 % liegt.
Wenn Sie eine Umschuldung in Erwägung ziehen, vergleichen Sie diese Zinssätze mit Ihrem aktuellen Darlehen. Grundsätzlich sollte eine Reduzierung um mindestens 0.5 % bis 0.75 % erforderlich sein, damit sich eine Umschuldung nach Abzug der Abschlusskosten lohnt. Jede Situation ist jedoch individuell, insbesondere für internationale Investoren, die möglicherweise anderen steuerlichen Gegebenheiten unterliegen.
Ihre Optionen verstehen
Die Vorteile einer 30-jährigen Festzinshypothek
Bei dieser Darlehensart verteilen sich Ihre Zahlungen über drei Jahrzehnte, wodurch die monatlichen Kosten überschaubar bleiben. Ihr Zinssatz bleibt unverändert, sodass Sie Ihre Budgetplanung beruhigt angehen können. Für ausländische Investoren, die Immobilien aus dem Ausland verwalten, ist diese Planbarkeit von unschätzbarem Wert.
Der Nachteil? Sie zahlen über die gesamte Laufzeit des Darlehens mehr Zinsen als bei kürzeren Laufzeiten. Wenn Ihnen jedoch ein regelmäßiger Cashflow wichtig ist, ist ein 30-jähriges Festzinsdarlehen die richtige Wahl.
Warum Sie eine 15-jährige Hypothek mit festem Zinssatz in Betracht ziehen sollten
Mit einem 15-jährigen Festzinsdarlehen senken Sie Ihren Zinssatz und bauen Ihr Eigenkapital doppelt so schnell auf. Sie sparen über die gesamte Laufzeit des Darlehens Zehntausende an Zinsen. Der Haken: Höhere monatliche Raten, die einen besseren Einkommensnachweis und höhere Barreserven erfordern.
Bei Nadlan Capital Group empfehlen wir ausländischen Investoren häufig eine Laufzeit von 15 Jahren, wenn sie Anlageimmobilien mit hohem Mietpotenzial erwerben. Der schnellere Eigenkapitalaufbau eröffnet mehr Möglichkeiten für zukünftige Investitionen.
ARM-Hypotheken: Wann sind sie sinnvoll?
Aktuell sind die Zinssätze für variabel verzinsliche Hypotheken laut Zillow-Daten nicht wesentlich niedriger als die für Festzinshypotheken. Das ist ungewöhnlich. Normalerweise würde man einen deutlichen Preisnachlass für das Risiko zukünftiger Zinsanpassungen erhalten.
Wenn Sie jedoch von Ihrer Ausstiegsstrategie innerhalb von fünf bis sieben Jahren überzeugt sind, kann ein ARM (Adjustable-Rate Mortgage) eine Option sein. Viele ausländische Investoren nutzen ARMs strategisch und planen, vor Beginn der Anpassungsphase zu verkaufen oder umzuschulden.
Was das für Sie bedeutet
Hypothekenzinsen existieren nicht isoliert. Der heutige Anstieg um 15.6 Basispunkte bei einem 30-jährigen Festzinsdarlehen mag gering erscheinen, aber bei einem Darlehen von 400,000 US-Dollar wirkt sich selbst ein Unterschied von einem Viertel Prozentpunkt um etwa 60 bis 70 US-Dollar auf Ihre monatliche Rate aus.
Für ausländische Investoren bringen Wechselkurse eine zusätzliche Komplexitätsebene mit sich. Ein steigender Dollar kann die Auswirkungen höherer Hypothekenzinsen teilweise ausgleichen, während ein fallender Dollar diese verstärkt. Daher ist die Zusammenarbeit mit Spezialisten, die sich mit grenzüberschreitender Finanzierung auskennen, von entscheidender Bedeutung.
Ihre nächsten Schritte
Wenn diese Zinssätze Ihren Anlagezielen entsprechen, ist jetzt der richtige Zeitpunkt für eine Vorabgenehmigung. Hypothekenzinsen können sich täglich ändern, und die Festlegung eines Zinssatzes schützt Sie vor weiteren Erhöhungen, während Sie nach passenden Immobilien suchen.
Bei Nadlan Capital Group unterstützen wir ausländische Investoren dabei, sich klar und sicher auf dem US-amerikanischen Hypothekenmarkt zurechtzufinden. Unsere Kunden schätzen es, jemanden an ihrer Seite zu haben, der ihre Sprache spricht – im wahrsten Sinne des Wortes –, wenn es um internationale Immobilienfinanzierung geht.
Vergleichen Sie mehrere Kreditgeber, fragen Sie nach Zinssicherungen und stellen Sie sicher, dass Sie alle anfallenden Gebühren verstehen. Für ausländische Staatsangehörige gelten andere Dokumentationsanforderungen als für inländische Kreditnehmer. Die Zusammenarbeit mit erfahrenen Experten spart daher Zeit und Nerven.
Das aktuelle Zinsumfeld begünstigt gut vorbereitete Käufer mit gesicherter Finanzlage. Benötigen Sie Unterstützung bei der Beantragung einer US-Finanzierung als ausländischer Investor? Wir helfen Ihnen gerne, den nächsten Schritt sicher zu gehen.
Häufig gestellte Fragen
Wie hoch ist der aktuelle Zinssatz für eine 30-jährige Hypothek mit festem Zinssatz?
Der aktuelle Zinssatz für 30-jährige Festzinsdarlehen liegt laut Zillow-Daten vom Mittwoch, dem 22. Juli 2026, bei 6.558 %. Dies entspricht einem Anstieg von 15.6 Basispunkten gegenüber gestern. Bitte beachten Sie, dass es sich hierbei um einen nationalen Durchschnittswert handelt. Ihr tatsächlicher Zinssatz hängt von Ihrer Bonität, Ihrer Anzahlung, Ihrem Wohnort und Ihrem Kreditgeber ab.
Wie viel höher sind die Refinanzierungszinsen im Vergleich zu den Kaufzinsen?
Refinanzierungszinsen liegen üblicherweise 10 bis 20 Basispunkte über den Kaufzinsen. Derzeit beträgt der 30-jährige Festzins für eine Refinanzierung 6.682 %, was etwa 12 Basispunkte über dem Kaufzins von 6.558 % liegt. Die Differenz variiert je nach Darlehensart und Kreditgeber. Daher lohnt es sich, verschiedene Angebote zu vergleichen, wenn Sie eine Refinanzierung in Erwägung ziehen.
Soll ich mich für eine 15-jährige oder eine 30-jährige Hypothek mit festem Zinssatz entscheiden?
Entscheiden Sie sich für eine 30-jährige Festzinsfinanzierung, wenn Sie niedrigere monatliche Raten und mehr finanzielle Flexibilität wünschen. Wählen Sie eine 15-jährige Festzinsfinanzierung, wenn Sie höhere monatliche Raten tragen können und schneller Eigenkapital aufbauen möchten, während Sie über die gesamte Laufzeit deutlich weniger Zinsen zahlen. Der Zinssatz von 5.98 % für 15-jährige Finanzierungen ist niedriger als der für 30-jährige, Ihre monatliche Rate wird jedoch deutlich höher ausfallen, da Sie den Kredit in der Hälfte der Zeit abzahlen.
Sind variable Hypothekenzinsen derzeit ein gutes Angebot?
Nicht wirklich. Der 5/1-ARM-Kredit mit 6.488 % liegt nur geringfügig unter dem 30-jährigen Festzinskredit mit 6.558 %, was ungewöhnlich ist. Normalerweise bieten ARM-Hypotheken einen höheren Rabatt, um das Risiko zukünftiger Zinsanpassungen auszugleichen. ARMs sind vor allem dann sinnvoll, wenn Sie sicher sind, dass Sie innerhalb der anfänglichen Zinsbindungsfrist verkaufen oder refinanzieren werden. Angesichts des derzeit geringen Zinsunterschieds fahren die meisten Kreditnehmer jedoch mit der Stabilität eines Festzinskredits besser.
Können ausländische Investoren die gleichen Hypothekenzinsen erhalten?
Ausländische Investoren können zwar auch US-Hypothekenzinsen erhalten, die Vorgehensweise und die Anforderungen unterscheiden sich jedoch von denen für inländische Kreditnehmer. In der Regel benötigen Sie eine höhere Anzahlung, mehr Unterlagen und gegebenenfalls leicht abweichende Zinssätze, abhängig von der Erfahrung des Kreditgebers mit internationalen Kunden. Die Zusammenarbeit mit einem auf die Finanzierung ausländischer Staatsangehöriger spezialisierten Makler hilft Ihnen, Angebote verschiedener Kreditgeber zu vergleichen und wettbewerbsfähige Konditionen zu sichern.